
Introdução
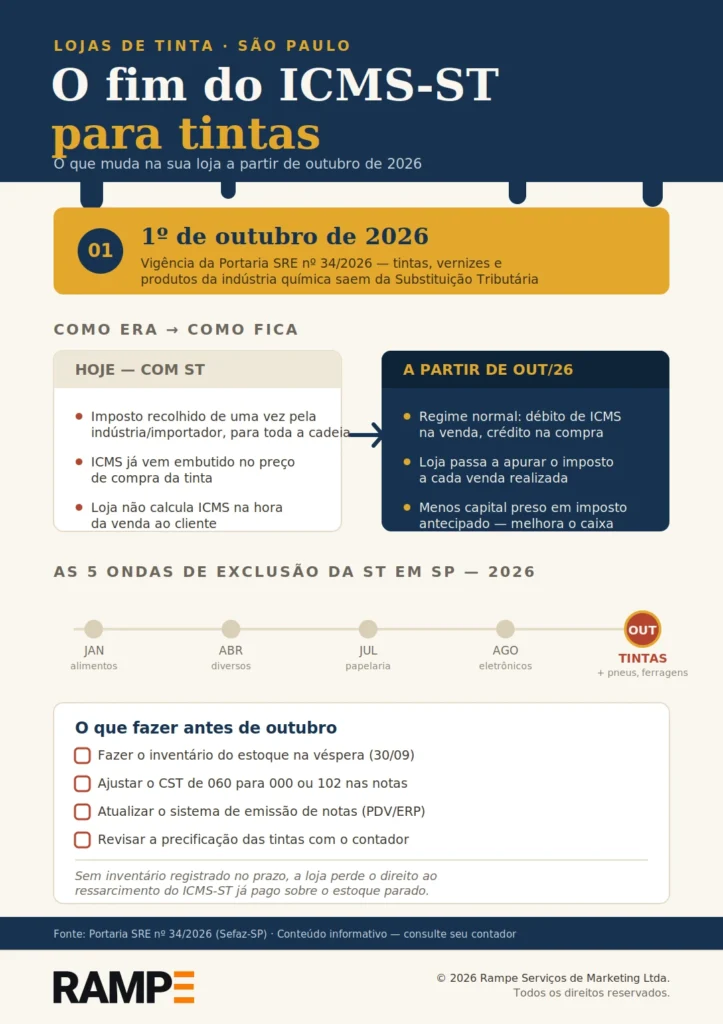
Se você tem uma loja de tintas em São Paulo, prepare-se para uma mudança importante na forma como o ICMS é cobrado sobre os seus produtos. A partir de 1º de outubro de 2026, tintas, vernizes e outros produtos da indústria química deixam de fazer parte do regime de Substituição Tributária (ICMS-ST) no estado.
A mudança foi oficializada pela Portaria SRE nº 34/2026, publicada pela Sefaz-SP em 29 de junho de 2026, que excluiu 174 mercadorias do regime de ST — entre elas, autopeças, pneus, materiais elétricos e, claro, tintas.
É a quinta e mais ampla rodada de um processo de desoneração que o governo paulista vem conduzindo ao longo do ano, dentro do programa “São Paulo na Direção Certa”.
O que era o ICMS-ST e por que ele está saindo
Até agora, o ICMS sobre tintas era recolhido de uma vez só, lá na indústria ou no importador, que “antecipava” o imposto de toda a cadeia — inclusive da sua venda futura ao consumidor. Isso é a Substituição Tributária: alguém lá na frente da cadeia paga o imposto que, em tese, seria seu.
Com o fim da ST para tintas, a lógica muda para o regime normal de apuração: sua loja passa a debitar o ICMS na venda e a se creditar do ICMS pago na compra. Ou seja, você calcula a diferença entre o que deve e o que já pagou, em vez de simplesmente repassar um valor que já veio “fechado” na nota do fornecedor.
O que isso significa na prática para o seu caixa
A principal vantagem é o fluxo de caixa. No regime de ST, o imposto de toda a cadeia era pago de uma vez, geralmente embutido no preço de compra — ou seja, a sua loja financiava esse imposto até vender o produto. Com o fim da ST, você deixa de antecipar esse dinheiro e passa a recolher o ICMS apenas sobre o que efetivamente vender, liberando capital de giro.
Por outro lado, isso exige mais atenção operacional: sua loja passa a ter responsabilidade direta pela apuração do imposto em cada venda, o que antes ficava por conta do fornecedor.
O que fazer antes de outubro
Algumas providências não podem esperar a data de virada:
Inventário do estoque. Você vai precisar levantar o estoque de tintas existente na véspera da mudança, seguindo as regras da Portaria CAT nº 28/2020, para pedir o ressarcimento do ICMS-ST que já foi pago antecipadamente sobre esse estoque. Quem não fizer o inventário no prazo perde o direito ao crédito.
Ajuste do CST nas notas fiscais. O código de situação tributária das tintas precisa mudar de 060 (Substituição Tributária) para 000 (Tributada integralmente) ou 102 (Simples Nacional — sem permissão de crédito), dependendo do seu regime de tributação.
Atualização do sistema de emissão de notas (PDV/ERP). Cadastros de produtos, alíquotas e CFOP configurados para ST vão precisar ser revisados — normalmente é o seu sistema de gestão ou o contador quem cuida disso, mas vale confirmar que já está no radar deles.
Revisão de preços. Como a forma de calcular o imposto muda, pode valer a pena reavaliar a precificação das tintas, principalmente se parte da margem estava calculada em cima do custo “com ST embutida”.
Fale com o seu contador
Essa é uma mudança de regime de apuração, não uma isenção — o imposto continua existindo, só muda a forma de calcular e o momento de pagar. Por isso, o mais importante agora é conversar com o seu contador (ou escritório de contabilidade) para confirmar:
- Como fica a apuração do ICMS na sua loja a partir de outubro;
- Se o inventário de estoque está sendo providenciado dentro do prazo;
- Se o sistema de notas fiscais já está preparado para a mudança de CST.
Quem se organizar com antecedência evita erros na emissão de notas, aproveita o ressarcimento do imposto sobre o estoque e ainda sai na frente com um fôlego extra de caixa — em vez de ser pego de surpresa em outubro.
Fontes
- Fim do ICMS-ST SP: São Paulo exclui 174 produtos do regime — Omie
- ICMS-ST 2026 em São Paulo: o Guia Completo (Atualizado) — Tributei
- ICMS/SP: Exclusão de produtos da “ST” a partir de 01/07/2026 — Legisweb
- Exclusão de mercadorias da ST a partir de jul/2026 — Ozai
- ICMS-ST: produtos deixam o regime em 2026 — Escritório Taquaral Contabilidade
- ICMS-ST São Paulo 2026: Compras de São Paulo podem mudar o ICMS da sua empresa — Matur Contábil
Infográfico
Conclusão
O fim do ICMS-ST para tintas em São Paulo faz parte de um movimento mais amplo do estado para simplificar a cobrança do imposto e reduzir distorções na cadeia de comércio. Para a sua loja, a mudança tende a ser positiva no médio prazo — menos capital preso em imposto antecipado —, mas exige atenção redobrada na transição: inventário de estoque, ajuste de CST e revisão do sistema de notas fiscais não são detalhes opcionais, são o que garante que você não perca o direito ao ressarcimento nem cometa erros fiscais logo na virada. Com outubro se aproximando, o momento de agir é agora, junto com o seu contador.
Outros conteúdos


Compartilhe nas redes:

Patrick Nascimento
Fundador da Rampe, trabalha com tintas desde 2003. Foi vendedor, coordenador e gerente de vendas. Atuou em empresas como WEG S/A, Axalta S/A, tintas abc, bela tintas, industria tempo, entre outras. Estudou química, processos gerenciais e estuda e executa projetos de marketing há 12 anos.